Операції з готівкою потребують правильного оформлення, щоб підтвердити рух коштів у касі підприємства. Один із документів, який використовують для цього, — прибутковий касовий ордер. Розберімося, коли він потрібен, як його оформлювати та що варто врахувати під час роботи з ним.
Що таке прибутковий касовий ордер і у яких випадках його складають?
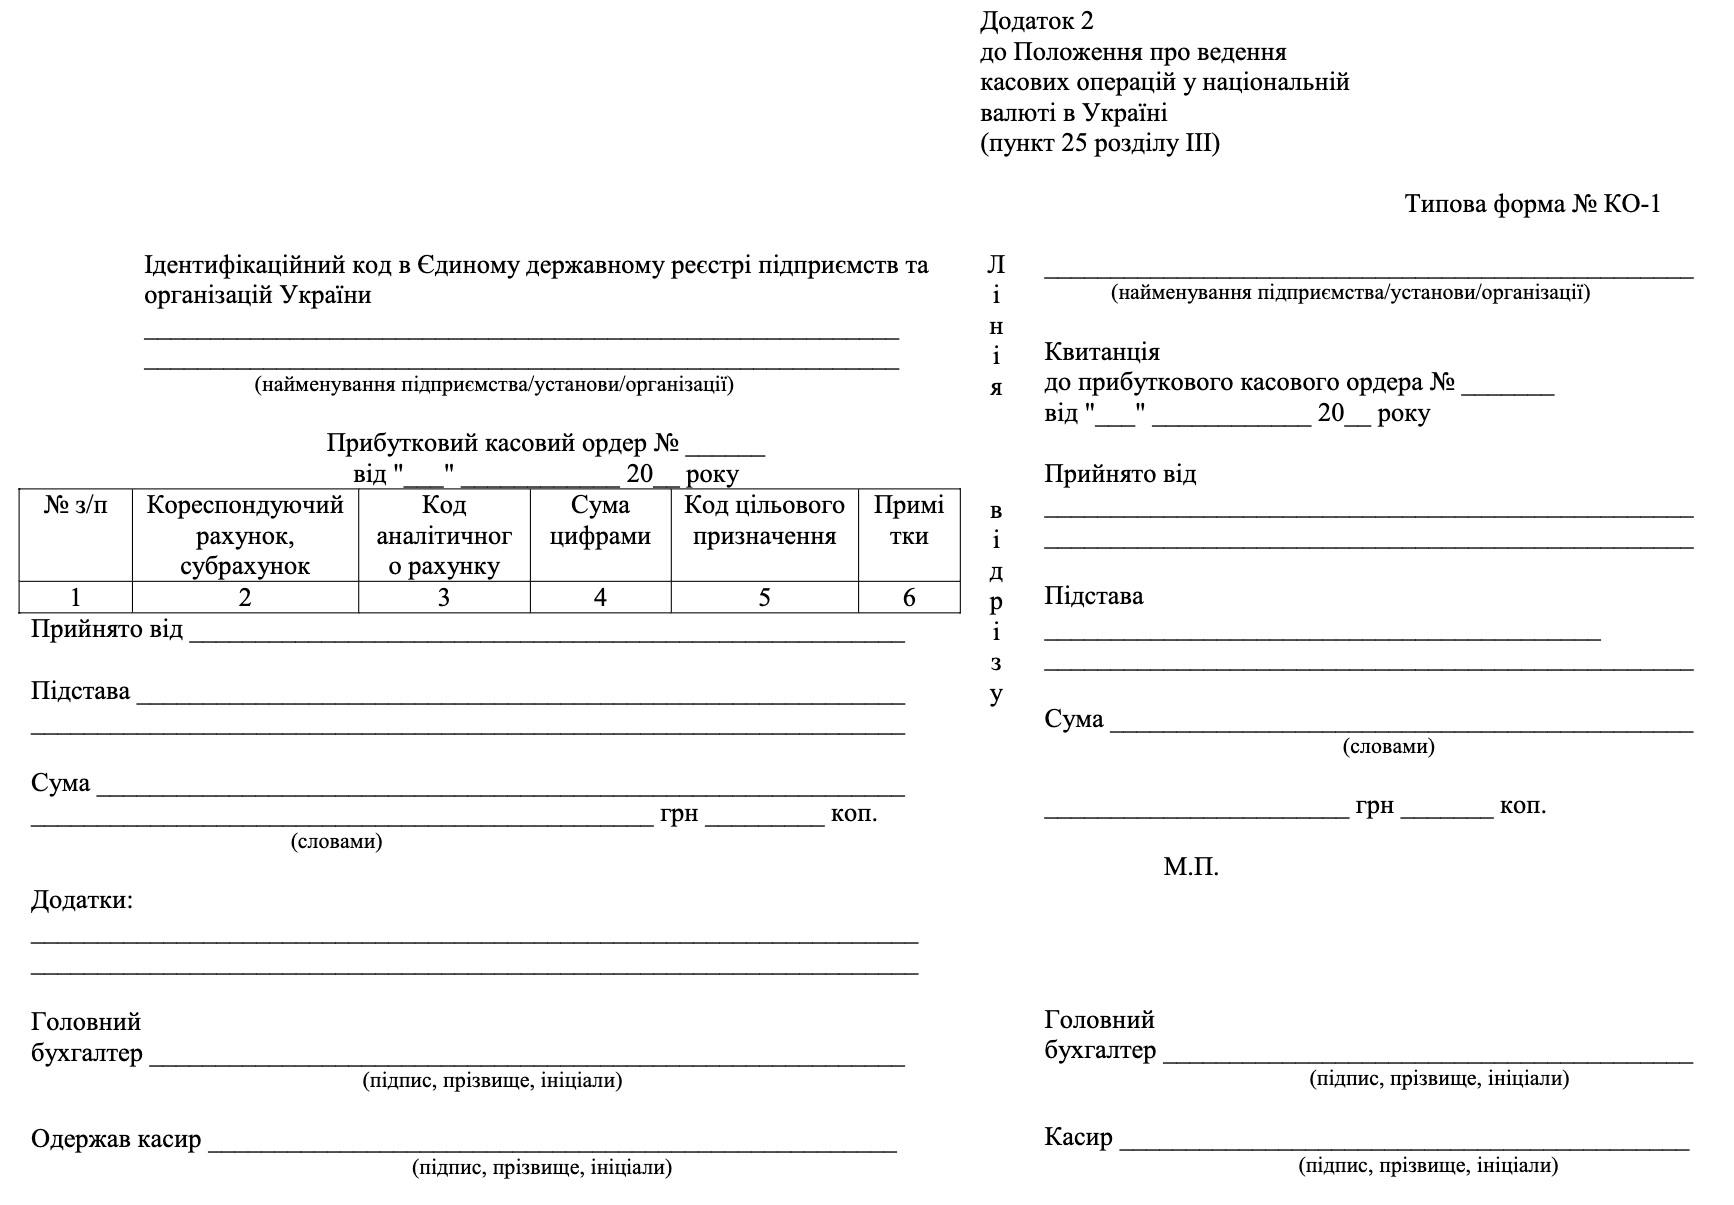
Прибутковий касовий ордер, або ПКО, — це первинний документ, яким підприємство оформлює надходження готівки до каси. У ньому зазначають суму коштів, від кого вони отримані та підставу для операції. Типову форму № КО-1 (актуальний бланк ПКО) затверджено Положенням НБУ № 148.
Потреба в ПКО виникає під час різних касових операцій. Розглянемо найпоширеніші ситуації, у яких застосовують ПКО.
- Оприбуткування готівкового виторгу. ПКО використовують, коли підприємство приймає оплату готівкою через касу. Для розрахункових операцій при цьому діють окремі вимоги щодо застосування РРО/ПРРО, визначені Законом України № 265/95-ВР.
- Повернення невикористаних підзвітних коштів. Підприємство може видати працівнику готівку під звіт, наприклад, на відрядження, господарські потреби або інші витрати. Якщо співробітник використав не всю отриману суму, залишок повертають до каси та оформлюють ПКО. Підставою можуть бути відповідний авансовий звіт та документи, що підтверджують здійснені витрати.
- Отримання готівки з банку до каси. Після отримання коштів за чеком їх оприбутковують у касі. У ПКО реквізит «Прийнято від» не заповнюють, оскільки ордер складають на загальну суму операції.
- Внесення статутного капіталу готівкою. Засновник компанії може внести свою частку через касу підприємства. У реквізиті «Підстава» зазначають, наприклад, «Внесення вкладу до статутного капіталу».
Конкретний зміст ПКО залежить від того, звідки надійшли кошти та за якою операцією їх приймають. Тому під час оформлення варто уважно вносити дані до документа.
Зразок заповнення прибуткового касового ордера
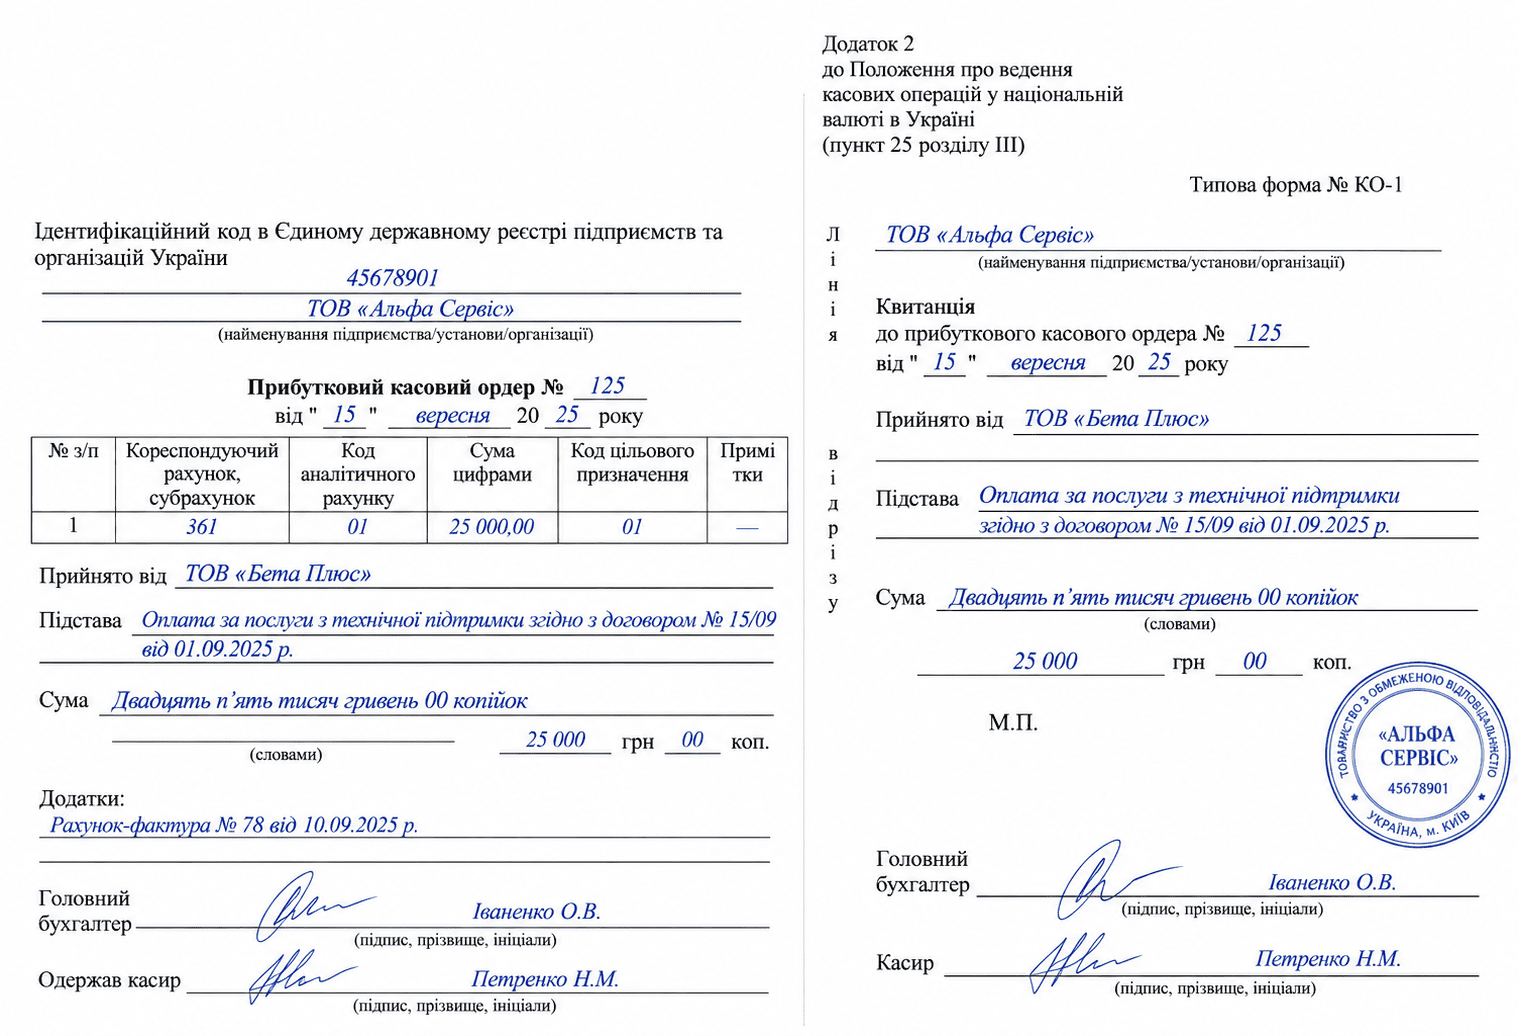
ПКО оформлює бухгалтер або інша відповідальна особа безпосередньо в день проведення операції. При цьому важливо пам’ятати: переписати чи закреслити щось у документі не вдасться. Пункт 32 розділу III Положення № 148 забороняє будь-які виправлення в касових ордерах.
Якщо ви допустили помилку, безпечний варіант — оформити новий ордер, а попередній не використовувати для проведення касової операції.
Основна частина ордера
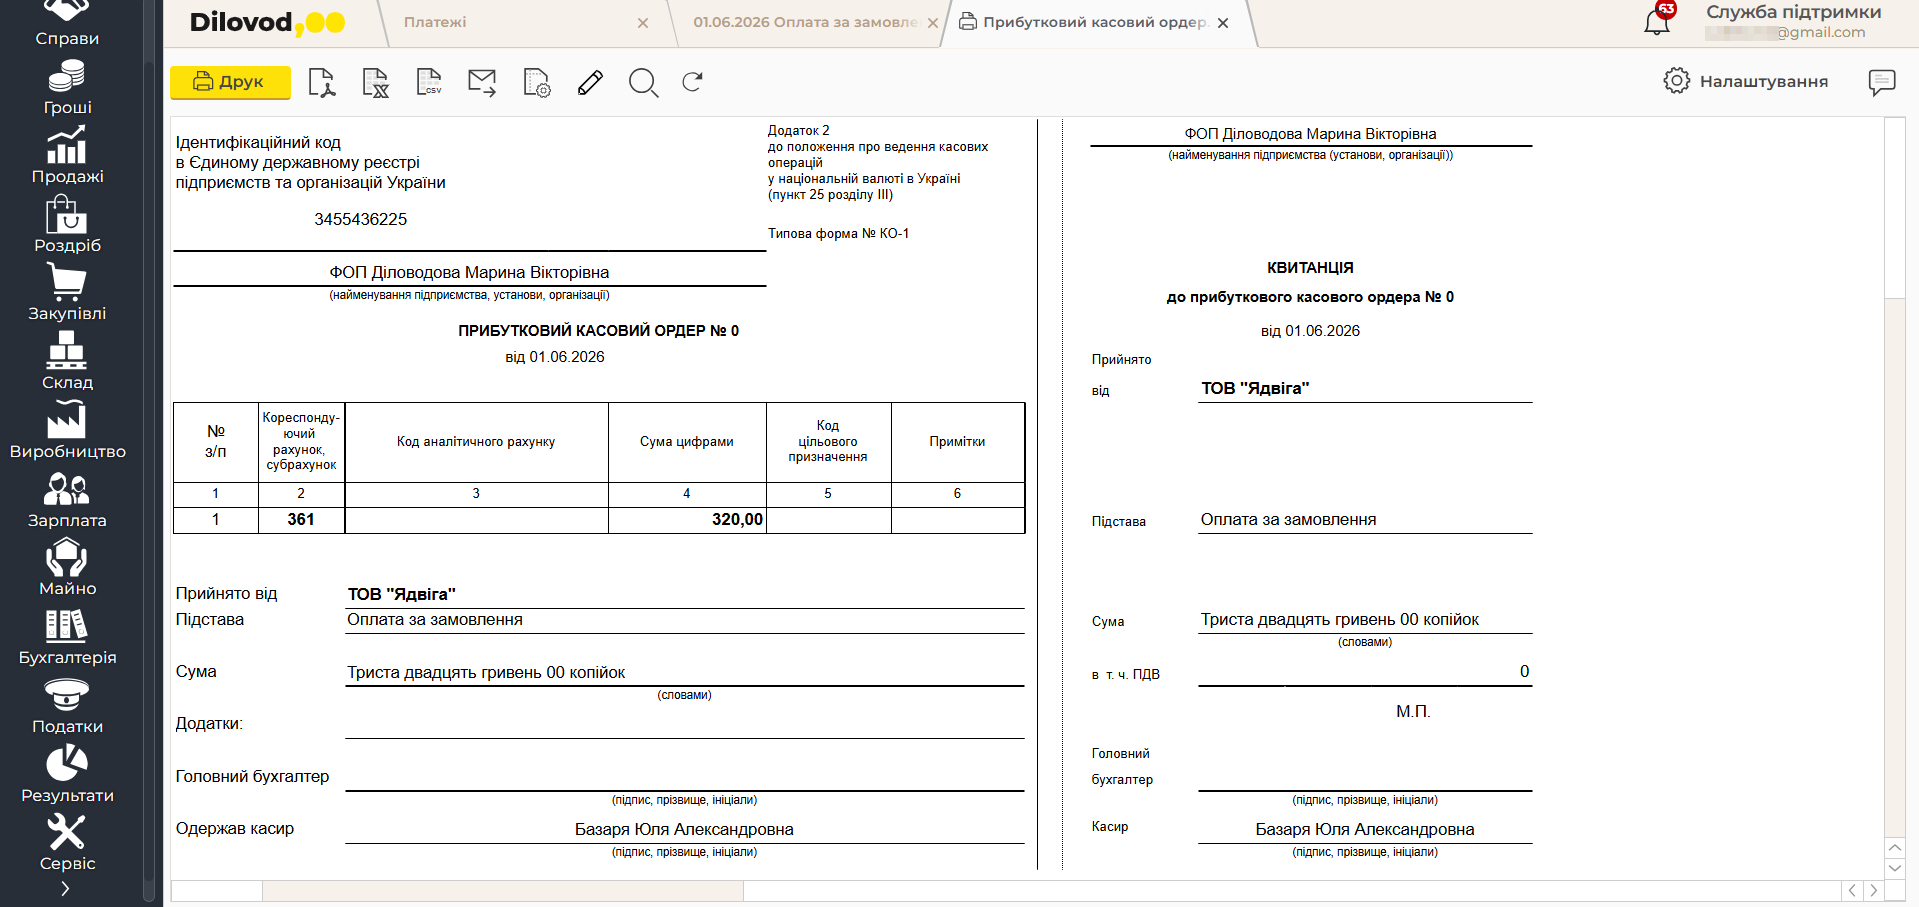
Тут зазначають назву підприємства, код ЄДРПОУ, номер і дату ордера, особу, від якої приймають кошти, підставу операції, суму цифрами та словами, а також інші передбачені формою реквізити.
До ПКО додають документи, які стали підставою для його складання, якщо вони є.
Квитанція до прибуткового касового ордера
Це частина ПКО, яку касир відрізає та віддає платнику одразу після приймання грошей. Вона слугує офіційним підтвердженням того, що підприємство отримало від нього готівку.
Хто має підписати документ?
На ПКО обов’язково мають бути два підписи: спочатку документ засвідчує головний бухгалтер (або уповноважена керівником особа), а після отримання коштів — касир.
Сам керівник не мусить підписувати кожен касовий ордер. Для цього йому достатньо видати внутрішній наказ та офіційно надати відповідні повноваження іншим співробітникам.
Де та як реєструють прибутковий ордер?
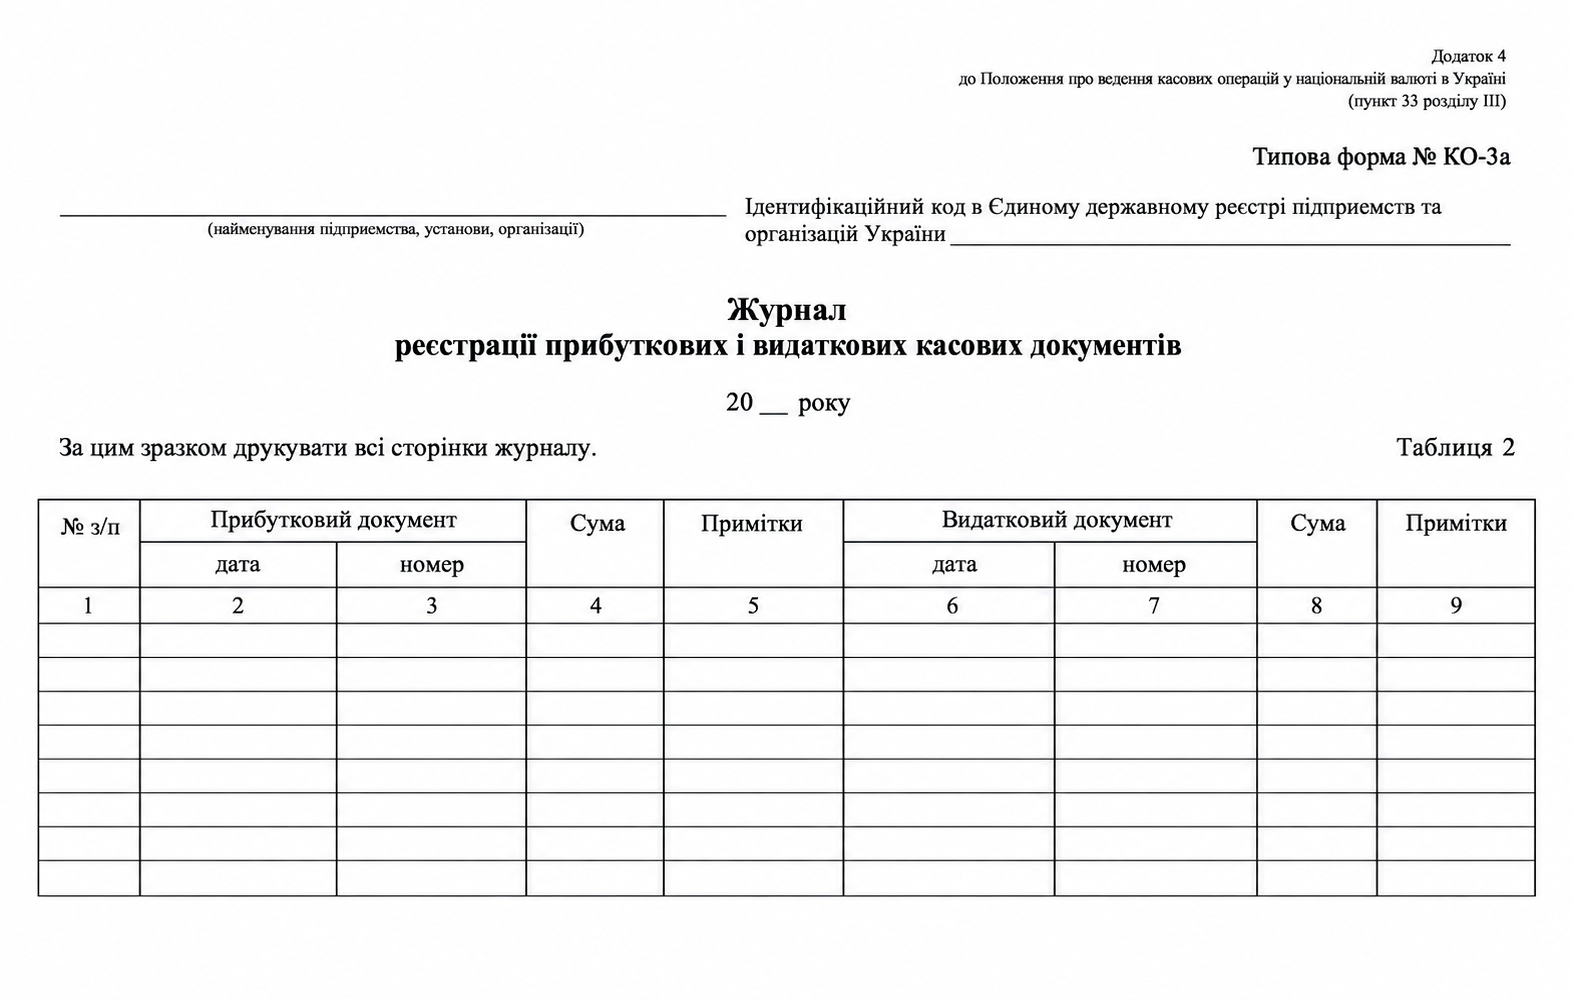
Перед передачею до каси ПКО вносять до Журналу реєстрації прибуткових і видаткових касових документів за типовою формою № КО-3 або КО-3а.
У ньому фіксують основні дані ордера, зокрема його номер, дату та суму операції. Така реєстрація допомагає контролювати послідовність оформлення касових документів і рух готівки протягом дня.
Чи можна вести ПКО в електронному вигляді?
ПКО можна складати не лише на папері. Підприємство може сформувати ордер в електронному вигляді, якщо він містить усі обов’язкові реквізити та відповідає вимогам законодавства про електронні документи. Для підписання ПКО потрібно використовувати КЕП.
В онлайн-бухгалтерії Dilovod робота з таким документом відбувається безпосередньо в програмі. Тут можна внести необхідні дані, перевірити реквізити та накласти електронний підпис. Паперовий примірник і додаткові сервіси для цього не потрібні.
Які терміни зберігання прибуткових касових ордерів?
Відповідно до п. 44.3 ст. 44 ПКУ, документи, пов’язані з обчисленням і сплатою податків, зберігаються:
- не менш як 1 825 днів — у платників, зазначених у пп. 44.3.2 ПКУ, зокрема у платників податку на прибуток та юридичних осіб — платників єдиного податку;
- не менш як 1 095 днів — в інших випадках, якщо ПКУ або інші норми законодавства не встановлюють довшого строку.
Якщо у вас триває податкова перевірка або строк давності не закінчився, документи потрібно зберігати до завершення перевірки та/або спливу цього строку.
Яка відповідальність за порушення оформлення ПКО?
Саме по собі неправильне заповнення ПКО не означає автоматичного застосування конкретного штрафу. Водночас стаття 163-15 КУпАП передбачає адміністративну відповідальність за недотримання правил проведення готівкових розрахунків для ФОП та посадових осіб підприємств. За перше порушення протягом року — від 100 до 200 неоподатковуваних мінімумів доходів громадян (1 700–3 400 грн). За повторне порушення протягом року — від 500 до 1000 НМДГ (8 500–17 000 грн).
Висновок
Прибутковий касовий ордер — це основа для підтвердження надходження готівки до каси. Щоб уникнути проблем, його потрібно правильно заповнювати, своєчасно реєструвати, підписувати та зберігати. Dilovod допомагає спростити цю роботу: ПКО та інші касові документи можна оформлювати онлайн без потреби працювати з паперовими примірниками.