Операции с наличными требуют правильного оформления, чтобы подтвердить движение средств в кассе предприятия. Один из документов, который используют для этого, — приходный кассовый ордер. Разберемся, когда он нужен, как его оформлять и что следует учитывать при работе с ним.
Что такое приходный кассовый ордер и в каких случаях его составляют?
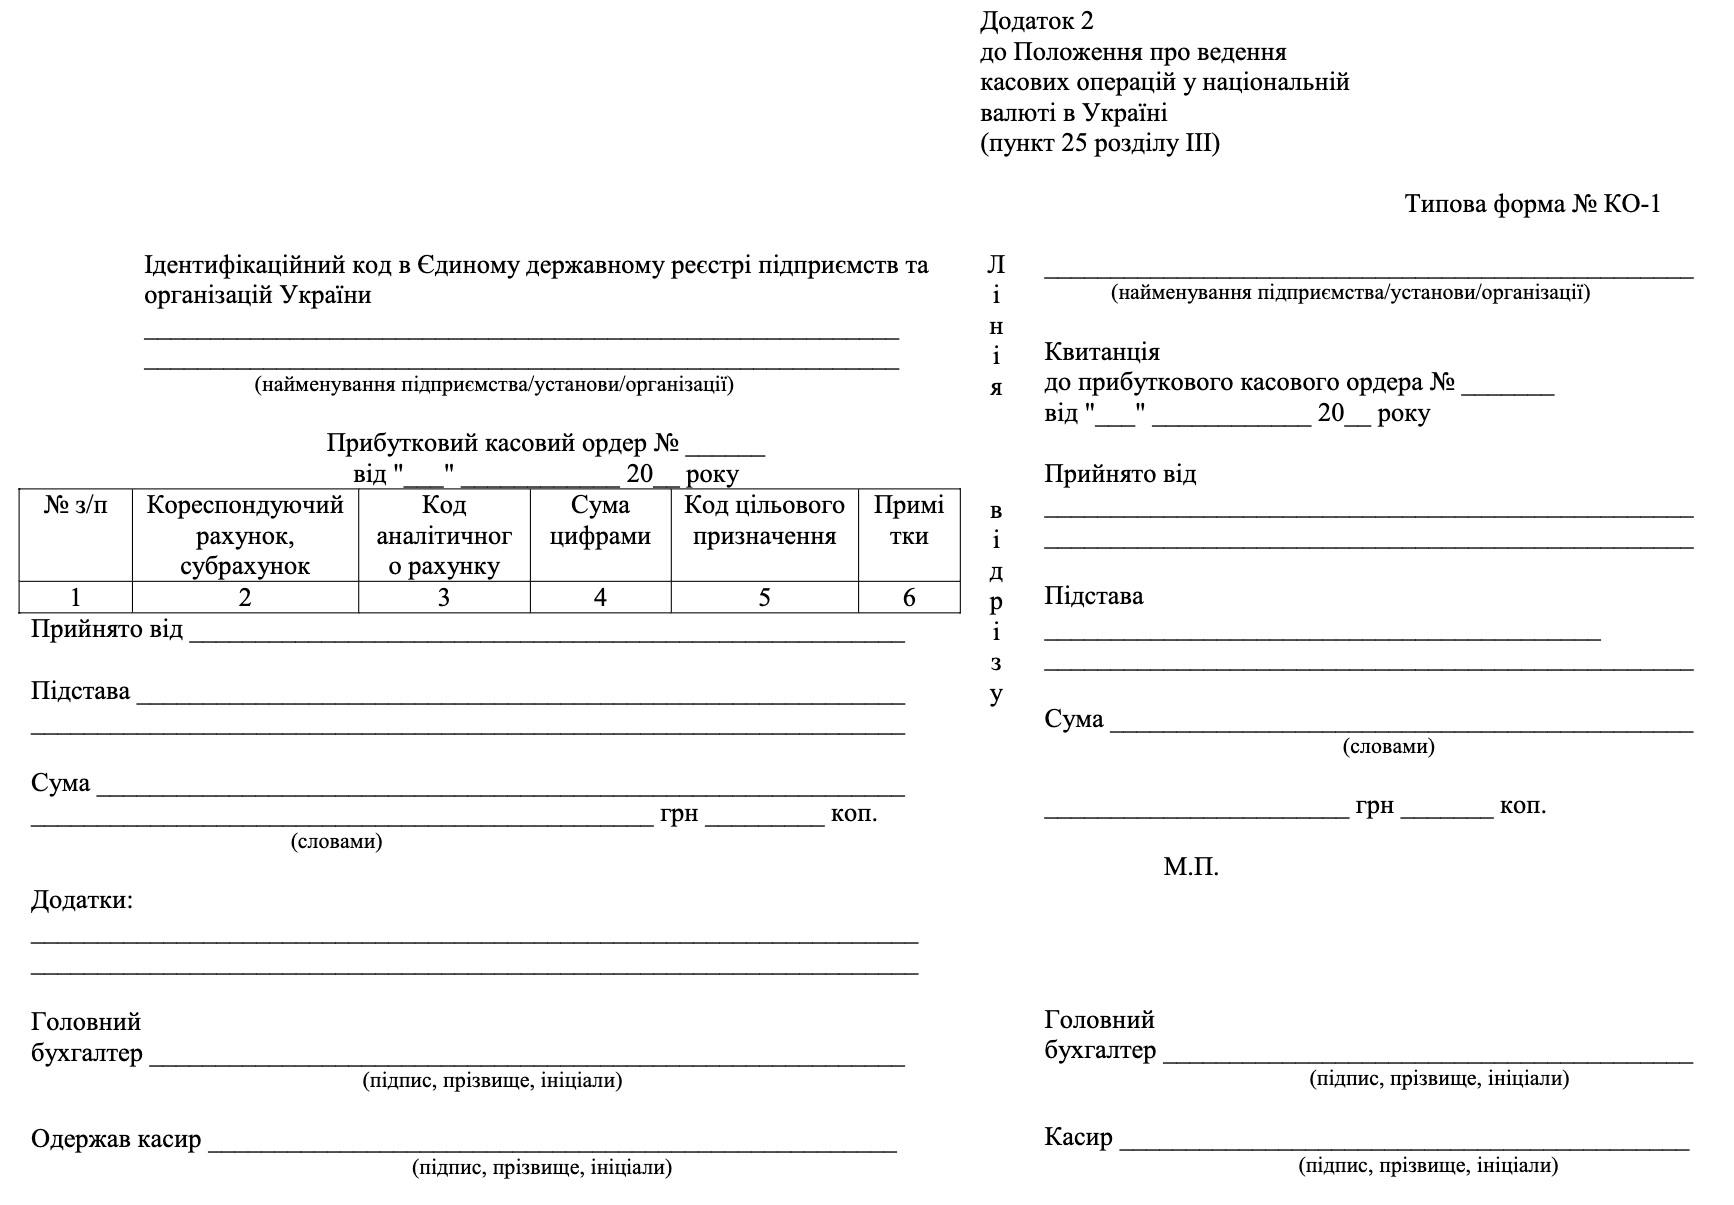
Приходный кассовый ордер, или ПКО, — это первичный документ, которым предприятие оформляет поступление наличных в кассу. В нем указывают сумму средств, от кого они получены и основание для проведения операции. Типовая форма № КО-1 (актуальный бланк ПКО) утверждена Положением НБУ № 148.
Необходимость в ПКО возникает при проведении различных кассовых операций. Рассмотрим самые распространенные ситуации, в которых используют ПКО.
- Оприходование наличной выручки. ПКО используют, когда предприятие принимает оплату наличными через кассу. При проведении расчетных операций действуют отдельные требования по использованию РРО/ПРРО, установленные Законом Украины № 265/95-ВР.
- Возврат неиспользованных подотчетных средств. Предприятие может выдать сотруднику наличные под отчет, например на командировку, хозяйственные нужды или другие расходы. Если сотрудник использовал не всю полученную сумму, остаток возвращают в кассу и оформляют ПКО. Основанием могут быть соответствующий авансовый отчет и документы, подтверждающие понесенные расходы.
- Получение наличных из банка в кассу. После получения средств по чеку их оприходуют в кассе. В ПКО реквизит «Принято от» не заполняют, поскольку ордер составляют на общую сумму операции.
- Внесение уставного капитала наличными. Учредитель компании может внести свою долю через кассу предприятия. В реквизите «Основание» указывают, например, «Внесение вклада в уставный капитал».
Конкретное содержание ПКО зависит от того, откуда поступили средства и в рамках какой операции их принимают. Поэтому при оформлении следует внимательно вносить данные в документ.
Как заполнять ПКО?
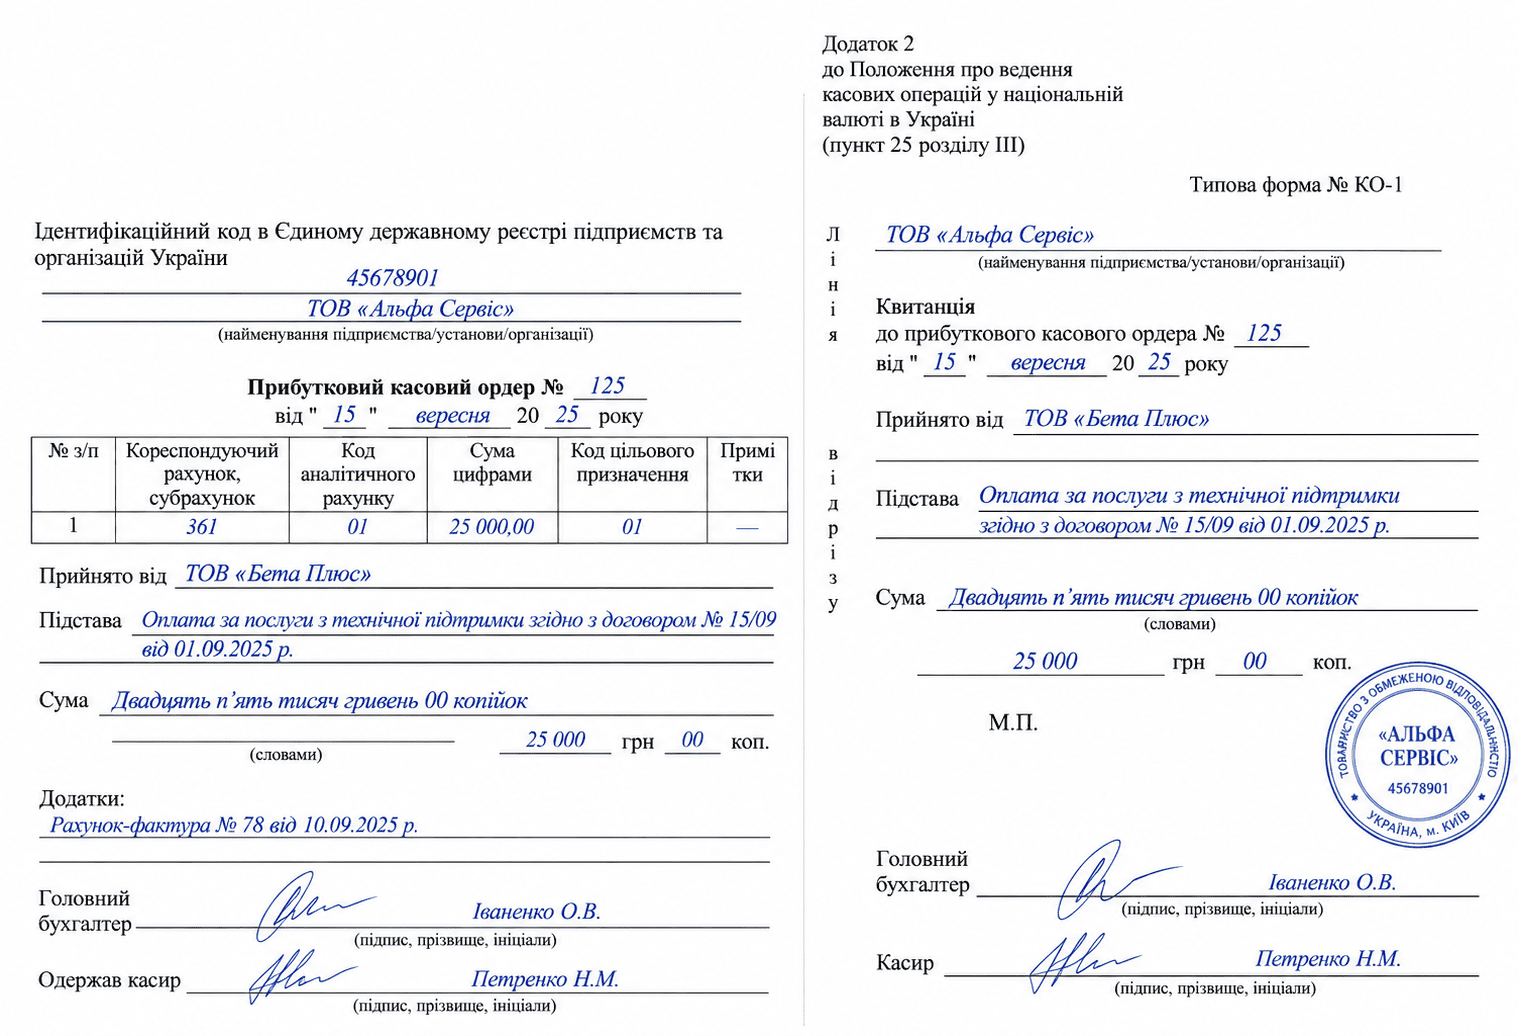
ПКО оформляет бухгалтер или другое ответственное лицо непосредственно в день проведения операции. При этом важно помнить: вносить исправления или что-либо зачеркивать в документе нельзя. Пункт 32 раздела III Положения № 148 запрещает любые исправления в кассовых ордерах.
Если вы допустили ошибку, безопасный вариант — оформить новый ордер, а предыдущий не использовать для проведения кассовой операции.
Основная часть ордера
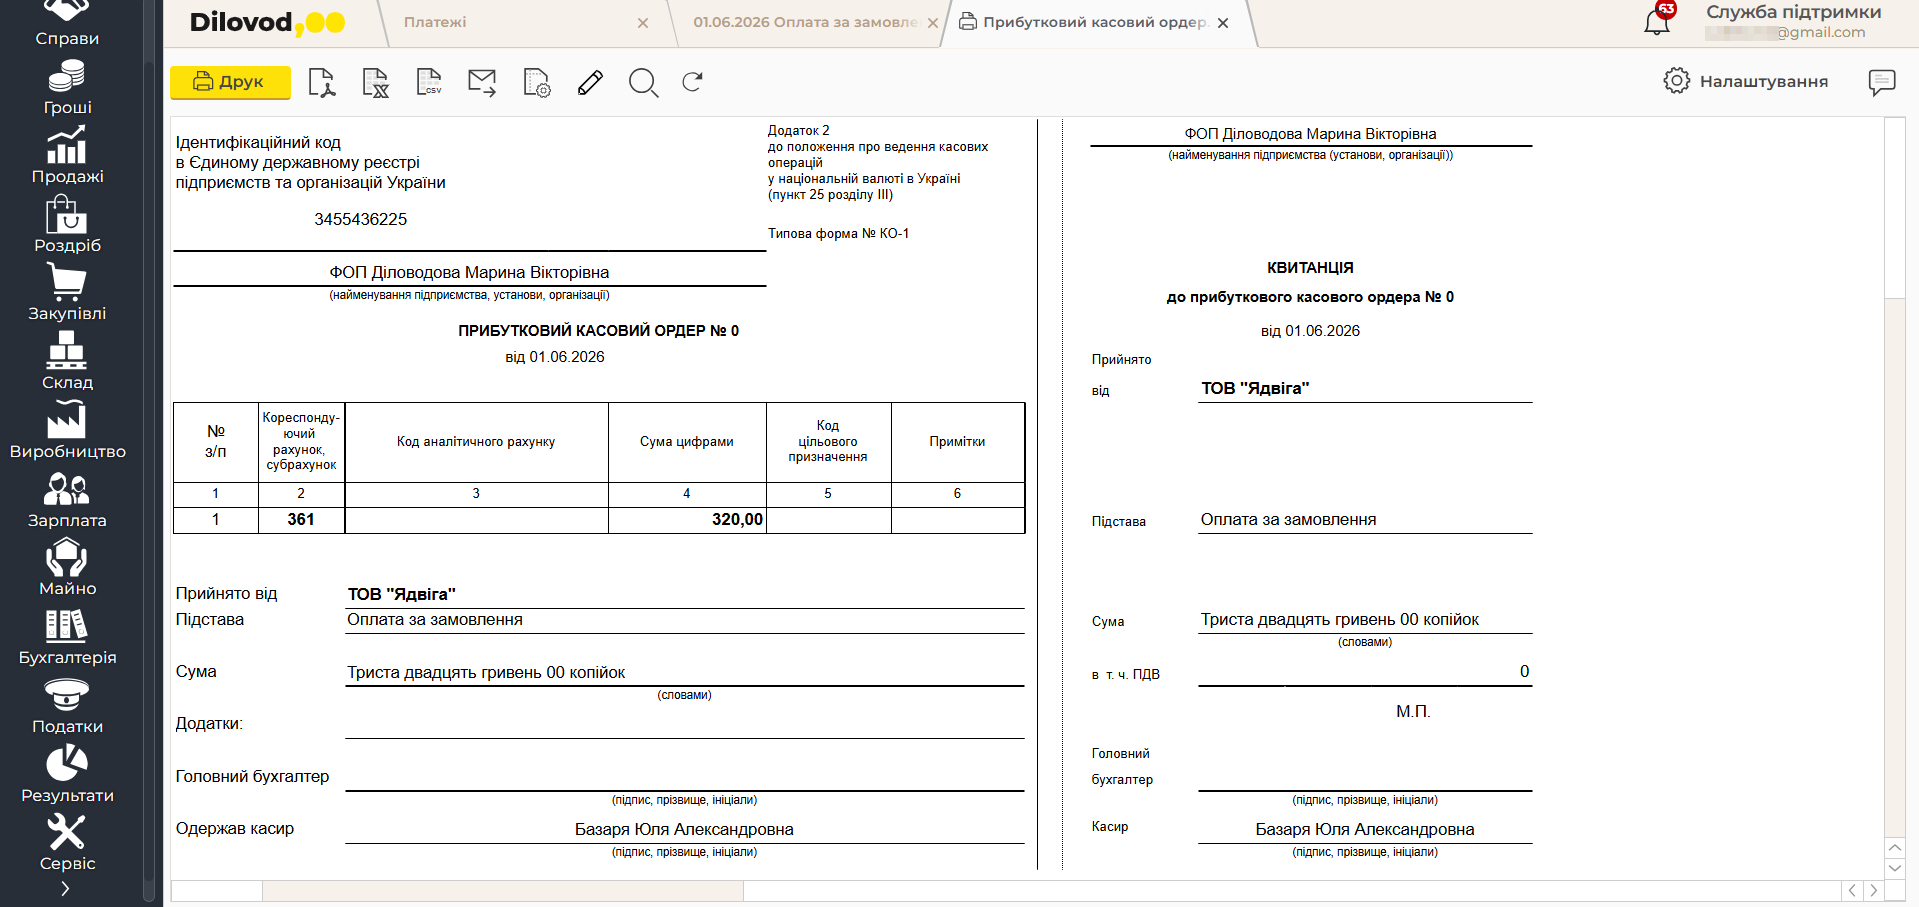
Здесь указывают название предприятия, код ЕГРПОУ, номер и дату ордера, лицо, от которого принимают средства, основание операции, сумму цифрами и прописью, а также другие предусмотренные формой реквизиты.
К ПКО прилагают документы, на основании которых он был составлен, если они есть.
Квитанция к приходному кассовому ордеру
Это часть ПКО, которую кассир отрезает и выдает плательщику сразу после приема денег. Она служит официальным подтверждением того, что предприятие получило от него наличные.
Кто должен подписать документ?
На ПКО обязательно должны быть две подписи: сначала документ заверяет главный бухгалтер (или лицо, уполномоченное руководителем), а после получения средств — кассир.
Сам руководитель не обязан подписывать каждый кассовый ордер. Для этого ему достаточно издать внутренний приказ и официально предоставить соответствующие полномочия другим сотрудникам.
Где и как регистрируют приходный ордер?
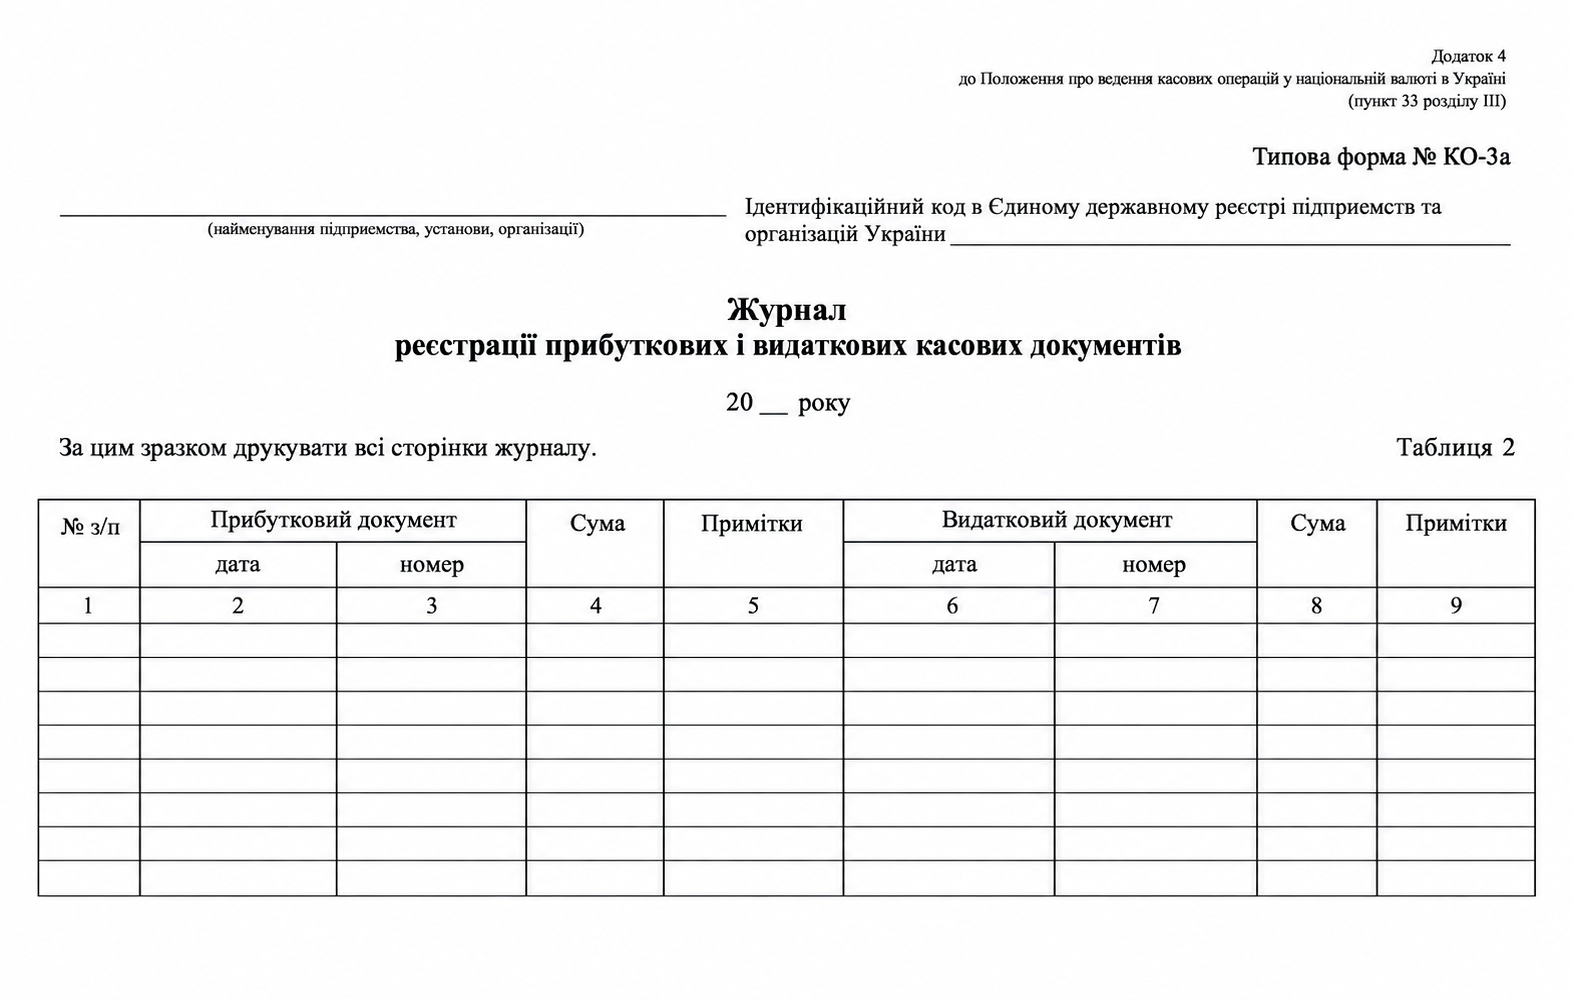
Перед передачей в кассу ПКО вносят в Журнал регистрации приходных и расходных кассовых документов по типовой форме № КО-3 или КО-3а.
В нем фиксируют основные данные ордера, в частности его номер, дату и сумму операции. Такая регистрация помогает контролировать последовательность оформления кассовых документов и движение наличных в течение дня.
Можно ли вести ПКО в электронном виде?
ПКО можно составлять не только на бумаге. Предприятие может сформировать ордер в электронном виде, если он содержит все обязательные реквизиты и соответствует требованиям законодательства об электронных документах. Для подписания ПКО необходимо использовать КЭП.
В онлайн-бухгалтерии Dilovod работа с таким документом происходит непосредственно в программе. Здесь можно внести необходимые данные, проверить реквизиты и наложить электронную подпись. Бумажный экземпляр и дополнительные сервисы для этого не нужны.
Каковы сроки хранения приходных кассовых ордеров?
Согласно п. 44.3 ст. 44 НКУ, документы, связанные с исчислением и уплатой налогов, хранятся:
- не менее 1 825 дней — у плательщиков, указанных в пп. 44.3.2 НКУ, в частности у плательщиков налога на прибыль и юридических лиц — плательщиков единого налога;
- не менее 1 095 дней — в других случаях, если НКУ или другие нормы законодательства не устанавливают более длительного срока.
Если у вас продолжается налоговая проверка или срок давности еще не истек, документы необходимо хранить до завершения проверки и/или истечения этого срока.
Какая ответственность предусмотрена за нарушения при оформлении ПКО?
Само по себе неправильное заполнение ПКО не означает автоматического применения конкретного штрафа. В то же время статья 163-15 КУоАП предусматривает административную ответственность за несоблюдение правил проведения наличных расчетов для ФЛП и должностных лиц предприятий. За первое нарушение в течение года — от 100 до 200 необлагаемых минимумов доходов граждан (1 700–3 400 грн). За повторное нарушение в течение года — от 500 до 1 000 НМДГ (8 500–17 000 грн).
Заключение
Приходный кассовый ордер — это основной документ для подтверждения поступления наличных в кассу. Чтобы избежать проблем, его необходимо правильно заполнять, своевременно регистрировать, подписывать и хранить. Dilovod помогает упростить эту работу: ПКО и другие кассовые документы можно оформлять онлайн без необходимости работать с бумажными экземплярами.