Авансовий звіт (АЗ) — звичний документ, без якого не обходиться жодна поїздка чи господарська закупівля. Але чи справді його потрібно оформлювати щоразу, коли працівник витрачає кошти компанії? Законодавство змінило підхід до звітування, і деякі правила вже не працюють так, як раніше. Розбираємося, які правила діють, як працювати з підзвітними коштами та де знайти зразок заповнення авансового звіту.
Що таке авансовий звіт?
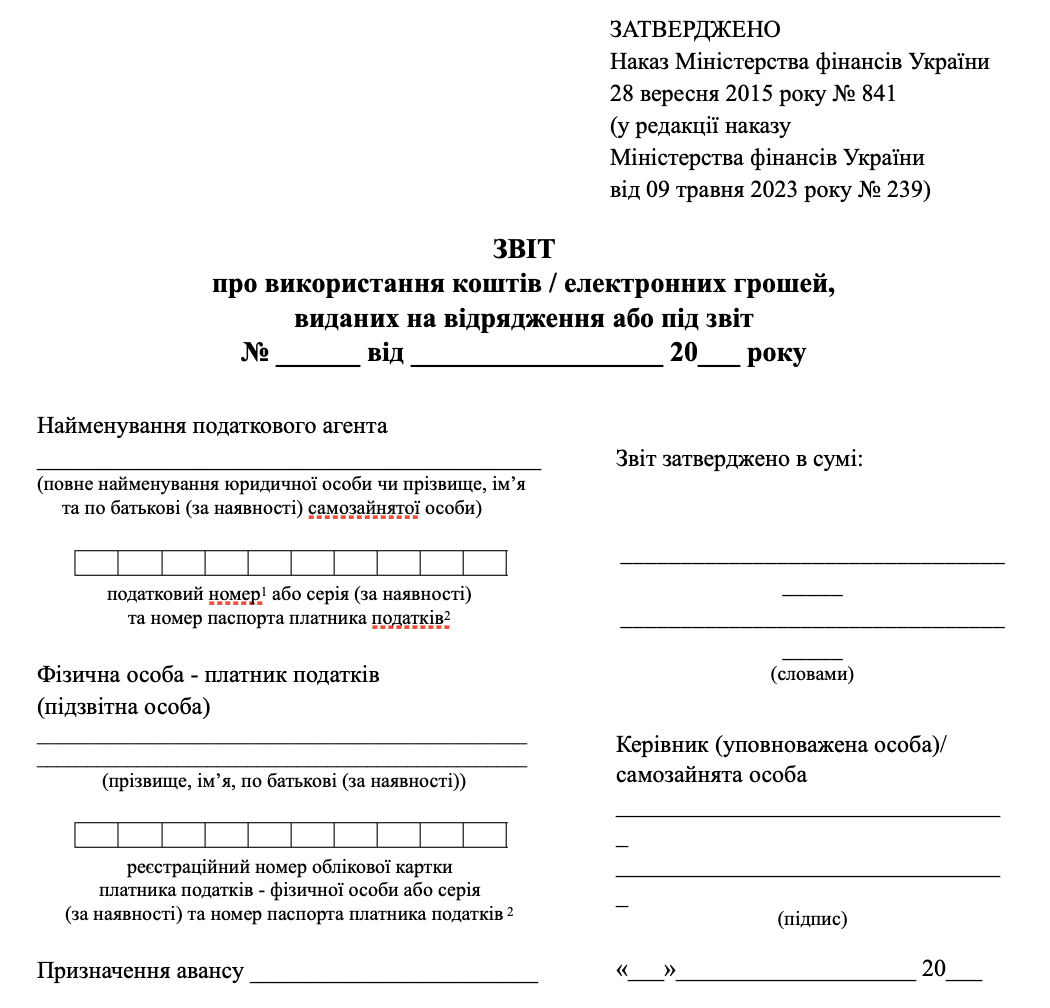
Авансовий звіт — це документ бухгалтерського обліку, який складає працівник для підтвердження витрат коштів компанії. До речі, офіційна назва АЗ — «Звіт про використання коштів / електронних грошей, виданих на відрядження або під звіт».
Документ засвідчує, що видані авансом кошти (чи власні гроші працівника, витрачені в інтересах підприємства) використано за призначенням і на підставі законних первинних документів.
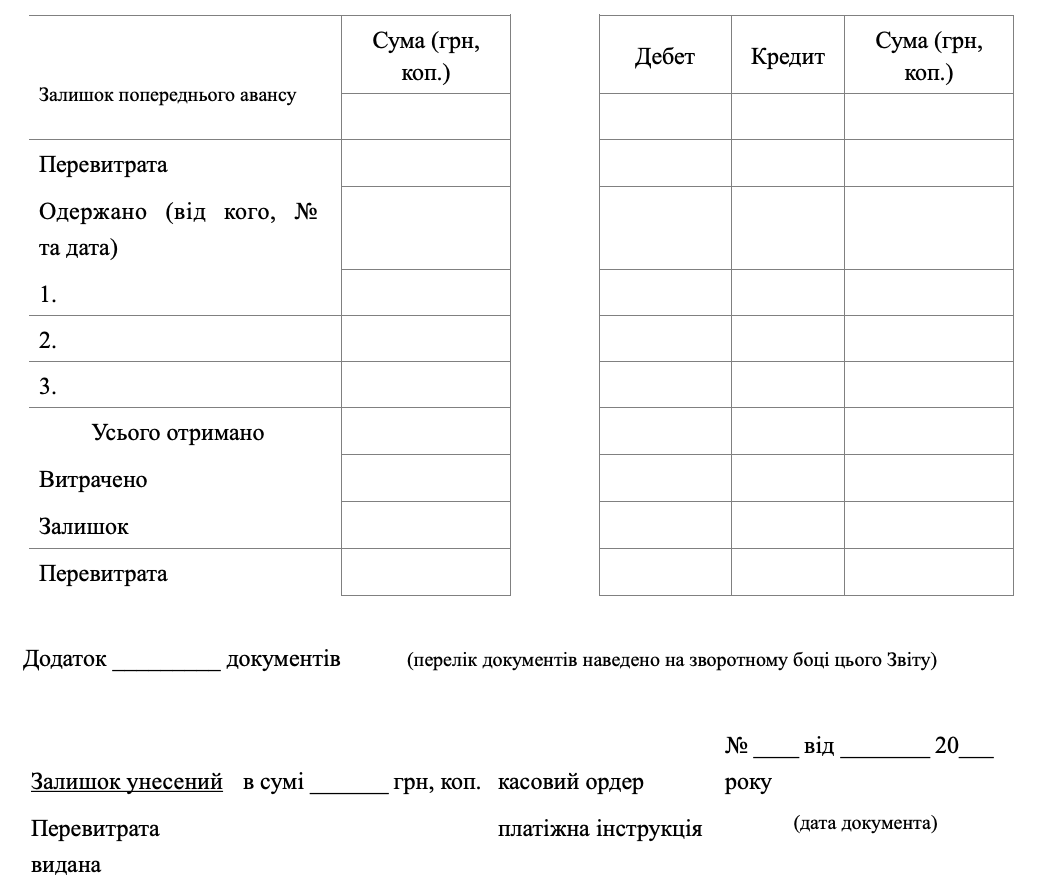
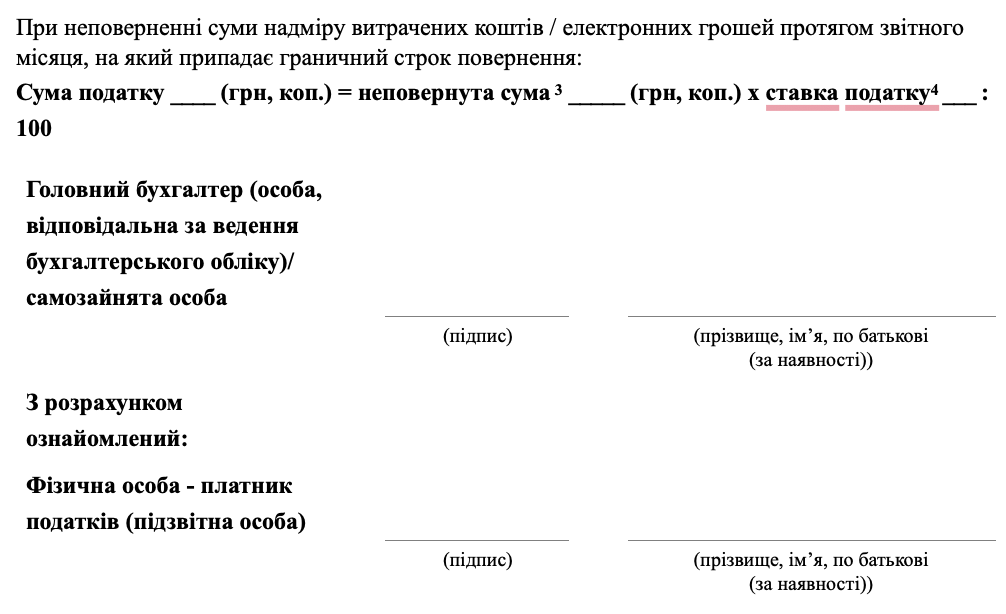
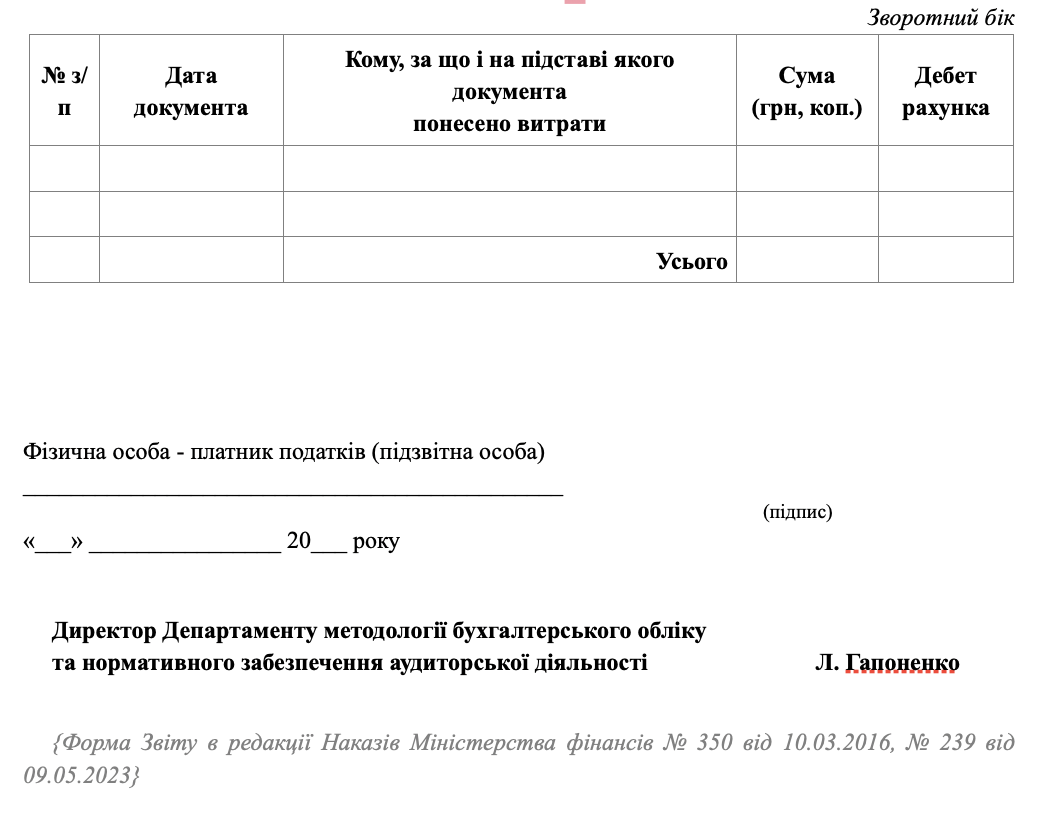
Бланк авансового звіту ви можете переглянути на зображенні праворуч.
Коли необхідно складати авансовий звіт?
Документ потрібен не в кожній ситуації. Обов’язок звітувати залежить від способу розрахунку, характеру витрат та того, чи виник у працівника оподатковуваний дохід.
Згідно із законодавством, підзвітні кошти можуть видаватися та, відповідно, вимагати складання звіту в двох основних напрямах.
- Службове відрядження. При направленні співробітника у робочу поїздку підприємство видає аванс на покриття транспортних витрат, проживання в готелі, добових та інших пов’язаних із завданням потреб. Після повернення з відрядження працівник зобов’язаний надати авансовий звіт із доданими квитками, чеками з готелів та іншими документами, які засвідчують використання коштів за призначенням.
- Витрати на господарські потреби підприємства (закупівлі ТМЦ). Цей напрям охоплює придбання товарно-матеріальних цінностей (канцелярії, пального, запчастин, витратних матеріалів) або оплату дрібних послуг від імені та в інтересах компанії. Авансовий звіт у цьому випадку складається для того, щоб оприбуткувати придбане майно на баланс підприємства та відшкодувати працівникові витрачені кошти (або закрити виданий раніше аванс) на підставі товарних чеків, квитанцій чи накладних.
Таким чином, авансовий звіт складається щоразу, коли виникає потреба підтвердити використання грошових коштів компанії за межами її офісу або каси підприємства.
Коли подання авансового звіту є обов'язковим, а коли — ні?
Законодавство визначає умови, за яких авансовий звіт потрібно подавати, та випадки, коли можна обійтися лише підтвердними документами.
Подання АЗ є обов’язковим, якщо:
- у працівника виникає оподатковуваний дохід (наприклад, є витрати, не підтверджені документально, або добові перевищують встановлений законодавством неоподатковуваний ліміт);
- співробітник використав готівку понад суму добових витрат (у тому числі зняту в банкоматі за допомогою платіжної картки);
- сума витрат працівника перевищує отриманий аванс, і підприємство має відшкодувати різницю;
Звіт не потрібен, якщо працівник розраховувався безготівково корпоративною або особистою платіжною карткою і при цьому в нього не виник оподатковуваний дохід. У такому разі до бухгалтерії передають розрахункові документи та інші папери, що підтверджують господарську операцію.
Для корпоративної картки додатково використовують виписку або відомість із рахунку підприємства. Якщо працівник оплачував витрати власною карткою, до бухгалтерії передають документи, що підтверджують понесені витрати.
Коли працівник має подати звіт і повернути залишок авансу?
Строки звітування залежать від способу розрахунку. Розглянемо окремо правила для готівкових і безготівкових витрат.
Терміни звітування для готівкових розрахунків
Якщо підприємство видало працівнику готівку на господарські потреби, використати її потрібно протягом двох робочих днів, включаючи день отримання. Це правило встановлює Положення НБУ № 148.
Якщо авансовий звіт є обов’язковим, його подають до закінчення місяця, наступного за місяцем, у якому завершилося відрядження або виконання господарського доручення.
Терміни при безготівкових розрахунках
Якщо працівник розраховувався корпоративною або особистою платіжною карткою, авансовий звіт подається до закінчення місяця, наступного за місяцем завершення відрядження або виконання відповідного господарського доручення, якщо обов’язок подати звіт виник за пп. 170.9.4 ПКУ.
У цей самий строк працівник має надати підтвердні документи, повернути невикористані кошти або отримати компенсацію власних витрат.
Якщо банк списав кошти з рахунку пізніше, ніж завершилося відрядження або виконання доручення, строк звітування продовжується ще на один календарний місяць.
Як заповнювати авансовий звіт?
Звіт складає працівник або інша підзвітна особа, яка отримала кошти. Після цього бухгалтер перевіряє документ, проводить необхідні розрахунки, а керівник його затверджує.
Для оформлення використовують форму Звіту, затверджену наказом Мінфіну № 841 у чинній редакції. Водночас документ має відповідати загальним вимогам до первинних документів, визначеним ст. 9 Закону України № 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні». Зокрема, він має містити назву і дату, опис і обсяг господарської операції, одиницю її виміру, а також дані для ідентифікації відповідальних осіб.
До звіту додають документи, які підтверджують понесені витрати. Залежно від проведеної операції це можуть бути:
- фіскальні чеки та квитанції;
- рахунки, накладні та акти;
- проїзні документи та електронні квитки;
- документи на проживання;
- квитанції про проведення платежу;
- ТТН та інші документи, пов’язані з перевезенням.
На підставі цього бухгалтер перевіряє обґрунтованість витрат і визначає, чи можна відобразити їх у бухгалтерському обліку.
Як повернути невикористані кошти та отримати відшкодування перевитрат?
Після перевірки документів бухгалтер визначає фактичну суму витрат і порівнює її з отриманим авансом. Якщо працівник використав менше, ніж отримав, залишок потрібно повернути підприємству. Для безготівкових коштів це може бути зарахування на банківський рахунок особи, яка видала кошти, а для готівки — повернення до каси у встановленому порядку.
Якщо ж підтверджені витрати перевищили отриманий аванс, підприємство відшкодовує працівнику суму перевитрати після перевірки та затвердження звіту.
Окрема ситуація — коли співробітник витратив свої гроші на потреби підприємства. У такому разі авансовий звіт за власні кошти може бути підставою для відшкодування понесених витрат за наявності підтвердних документів.
Чи можна подавати електронний авансовий звіт?
Звіт про використання коштів можна оформлювати в електронній формі. Це зручно для підприємств, де співробітники часто бувають у відрядженнях або працюють дистанційно: не потрібно друкувати документи та передавати їх бухгалтеру на папері.
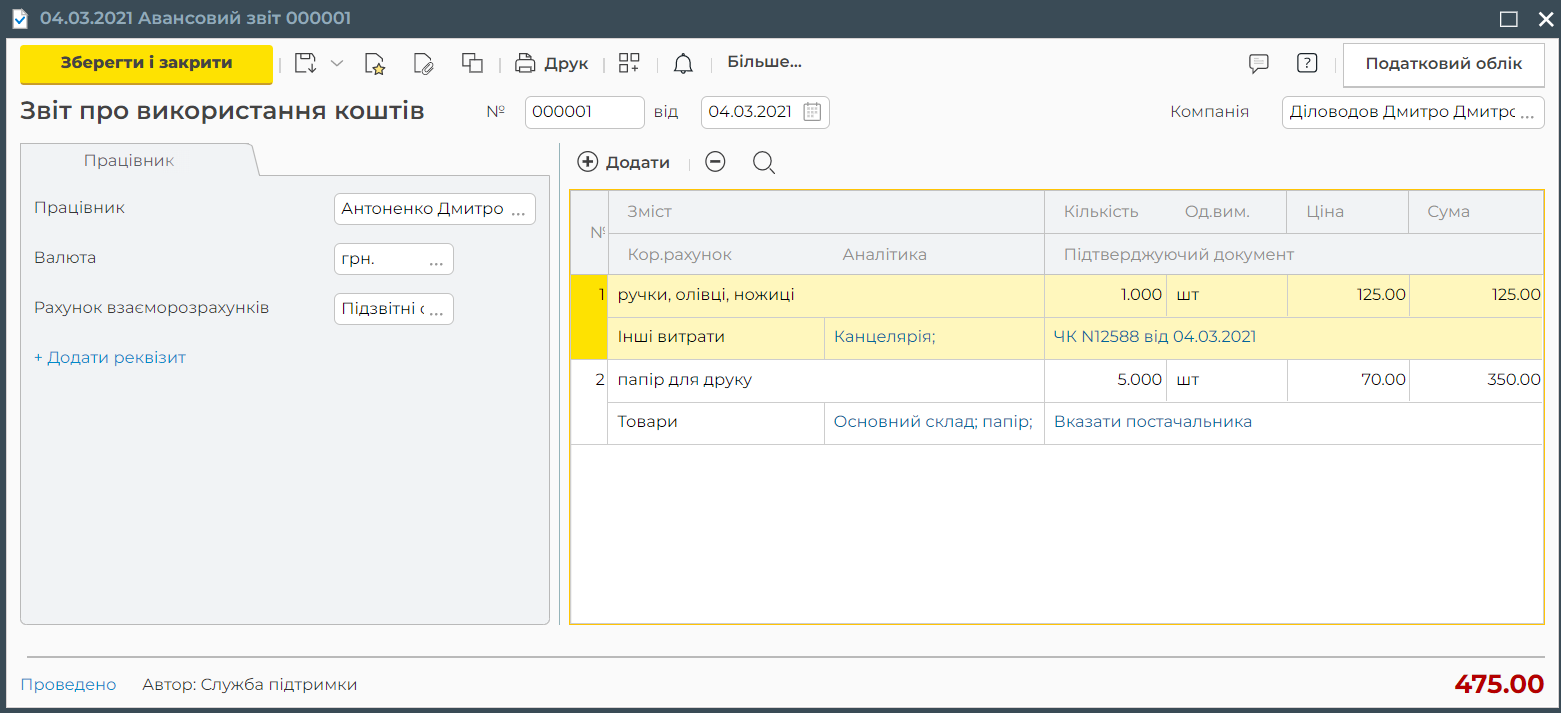
Сформувати АЗ можна, зокрема, у Dilovod. У програмі є окремий розділ для авансових звітів, де зручно зазначити працівника, суму витрат і відобразити розрахунки за підзвітними коштами. Це допомагає бухгалтеру швидше оформити документ і контролювати, скільки коштів співробітник отримав, витратив і має повернути. Приклад заповнення авансового звіту можна побачити на зображенні.
Для електронного звіту важливо, щоб документ був належним чином оформлений. Для цього використовується КЕП — кваліфікований електронний підпис, який підтверджує, хто саме підписав документ.
Яких помилок припускаються при оформленні документа?
Найчастіше проблеми виникають через відсутність підтвердних документів, помилки в сумах, несвоєчасне повернення залишку або неправильне визначення, коли звіт потрібно надавати.
Саме по собі прострочення подання АЗ не передбачає окремого фіксованого штрафу. Податкові наслідки виникають, якщо працівник не повернув підзвітні кошти у встановлений строк. У такому разі сума включається до його оподатковуваного доходу та обкладається ПДФО і військовим збором.
Тому важливо контролювати не лише оформлення звіту, а й повернення залишку та наявність підтвердних документів.
Висновок
Коли всі операції з підзвітними коштами оформлені вчасно, бухгалтеру простіше вести облік, а підприємству — контролювати розрахунки з працівниками та уникати податкових ризиків.
Автоматизувати цей процес можна в Dilovod: програма допомагає формувати авансові звіти, відображати витрати та контролювати розрахунки з підзвітними особами в одному середовищі. Це особливо зручно для компаній, де таких операцій багато або працівники регулярно працюють поза офісом.