Авансовый отчет (АО) — привычный документ, без которого не обходится ни одна поездка или хозяйственная закупка. Но действительно ли его нужно оформлять каждый раз, когда сотрудник расходует средства компании? Законодательство изменило подход к отчетности, и некоторые правила уже работают не так, как раньше. Разбираемся, какие правила действуют, как работать с подотчетными средствами и где найти образец заполнения авансового отчета.
Что такое авансовый отчет?
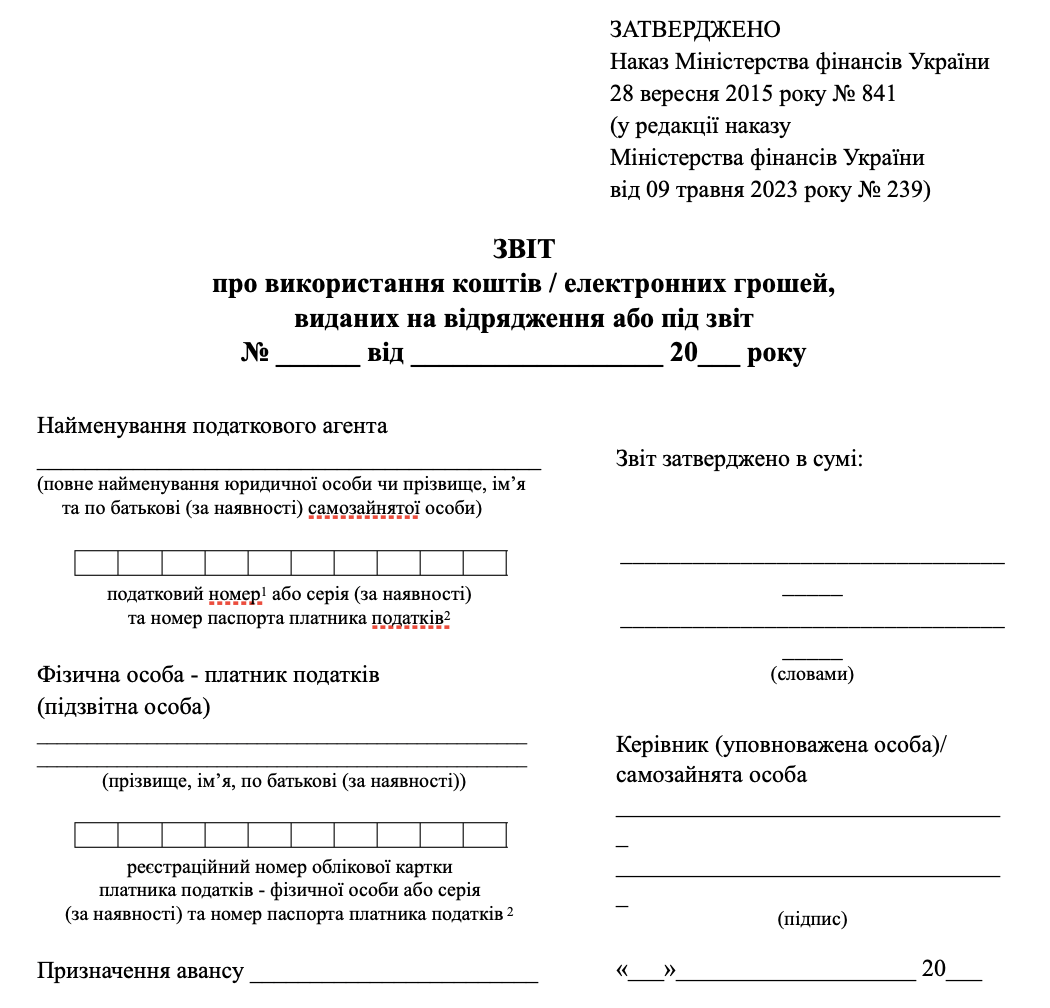
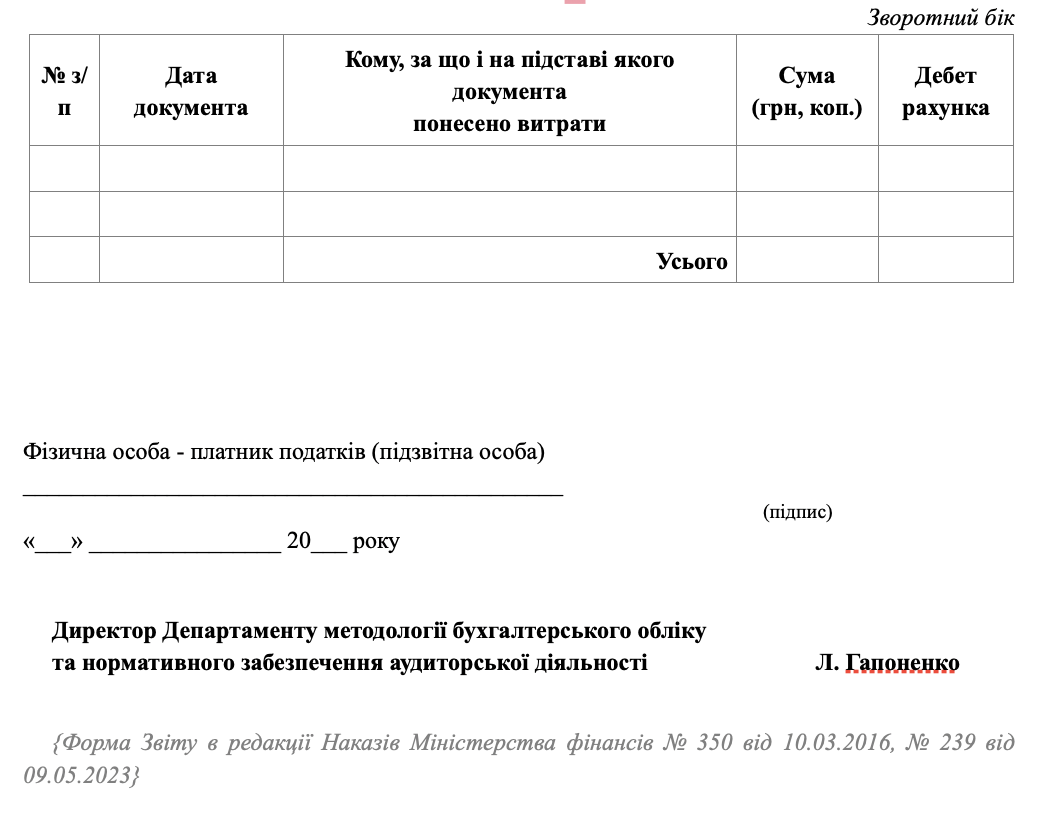
Авансовый отчет — это документ бухгалтерского учета, который составляет сотрудник для подтверждения расходов средств компании. К слову, официальное название АО — «Отчет об использовании средств / электронных денег, выданных на командировку или под отчет».
Документ подтверждает, что выданные авансом средства (или собственные деньги сотрудника, потраченные в интересах предприятия) использованы по назначению и на основании законных первичных документов.
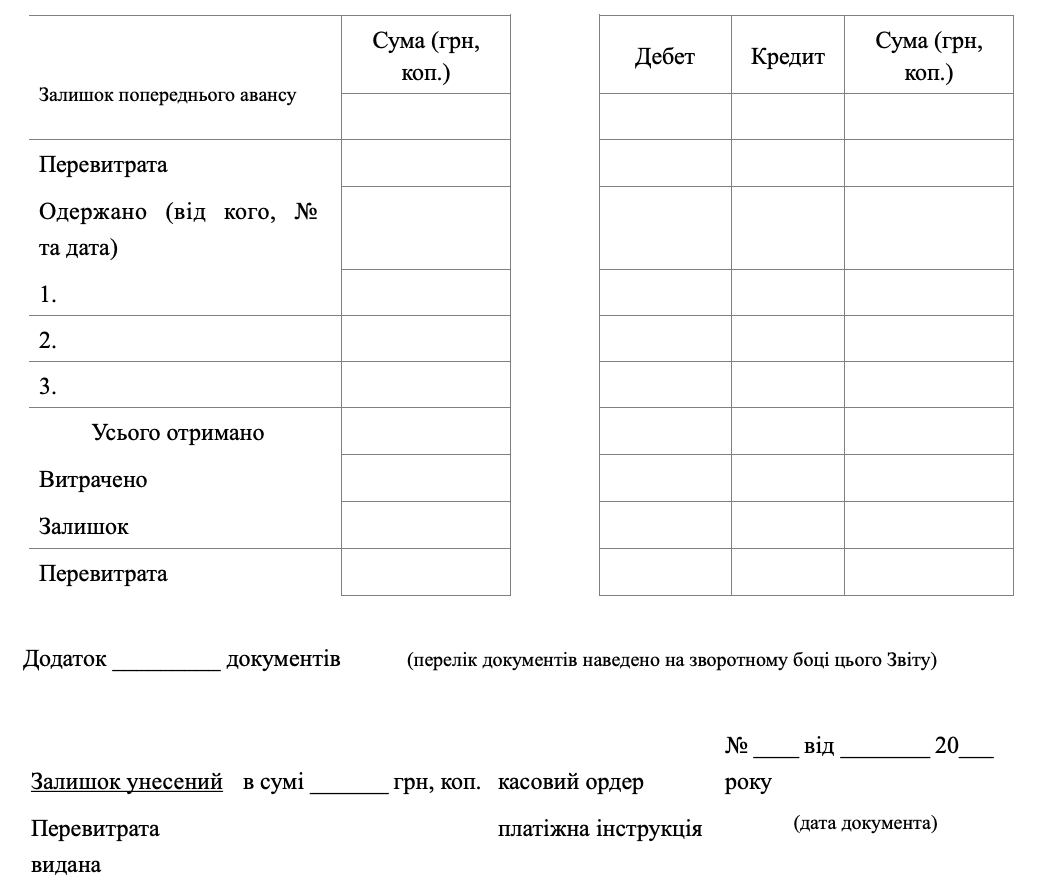
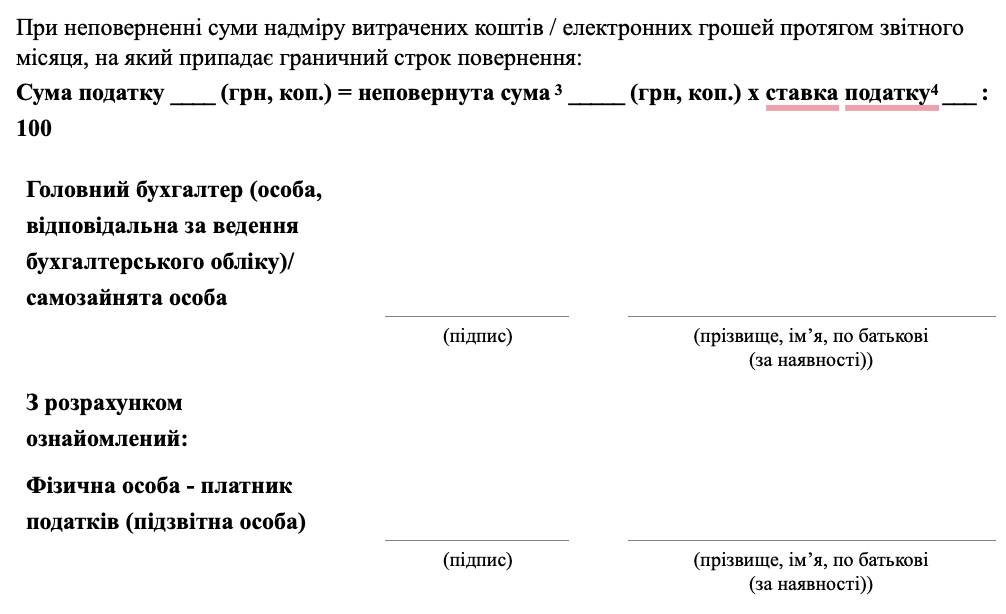
Бланк авансового отчета вы можете посмотреть на изображении справа.
Когда необходимо составлять авансовый отчет?
Документ нужен не в каждой ситуации. Обязанность отчитываться зависит от способа расчета, характера расходов и того, возник ли у сотрудника налогооблагаемый доход.
Согласно законодательству, подотчетные средства могут выдаваться и, соответственно, требовать составления отчета по двум основным направлениям.
- Служебная командировка. При направлении сотрудника в рабочую поездку предприятие выдает аванс для покрытия транспортных расходов, проживания в гостинице, суточных и других связанных с заданием потребностей. После возвращения из командировки сотрудник обязан предоставить авансовый отчет с приложенными билетами, чеками из гостиниц и другими документами, подтверждающими использование средств по назначению.
- Расходы на хозяйственные нужды предприятия (закупка ТМЦ). Это направление охватывает приобретение товарно-материальных ценностей (канцелярских товаров, топлива, запчастей, расходных материалов) или оплату мелких услуг от имени и в интересах компании. Авансовый отчет в этом случае составляется для того, чтобы оприходовать приобретенное имущество на баланс предприятия и возместить сотруднику потраченные средства (или закрыть выданный ранее аванс) на основании товарных чеков, квитанций или накладных.
Таким образом, авансовый отчет составляется каждый раз, когда возникает необходимость подтвердить использование денежных средств компании за пределами ее офиса или кассы предприятия.
Когда подача авансового отчета обязательна, а когда — нет?
Законодательство определяет условия, при которых авансовый отчет необходимо подавать, и случаи, когда можно обойтись только подтверждающими документами.
Подача АО обязательна, если:
- у сотрудника возникает налогооблагаемый доход (например, есть расходы, не подтвержденные документально, или суточные превышают установленный законодательством необлагаемый лимит);
- сотрудник использовал наличные сверх суммы суточных расходов (в том числе снятые в банкомате с помощью платежной карты);
- сумма расходов сотрудника превышает полученный аванс, и предприятие должно возместить разницу.
Отчет не нужен, если сотрудник рассчитывался в безналичной форме корпоративной или личной платежной картой и при этом у него не возник налогооблагаемый доход. В таком случае в бухгалтерию передают расчетные документы и другие бумаги, подтверждающие хозяйственную операцию.
Для корпоративной карты дополнительно используют выписку или ведомость со счета предприятия. Если сотрудник оплачивал расходы личной картой, в бухгалтерию передают документы, подтверждающие понесенные расходы.
Когда сотрудник должен подать отчет и вернуть остаток аванса?
Сроки отчетности зависят от способа расчета. Рассмотрим отдельно правила для наличных и безналичных расходов.
Сроки отчетности при наличных расчетах
Если предприятие выдало сотруднику наличные на хозяйственные нужды, использовать их необходимо в течение двух рабочих дней, включая день получения. Это правило устанавливает Положение НБУ № 148.
Если авансовый отчет является обязательным, его подают до окончания месяца, следующего за месяцем, в котором завершилась командировка или выполнение хозяйственного поручения.
Сроки при безналичных расчетах
Если сотрудник рассчитывался корпоративной или личной платежной картой, авансовый отчет подается до окончания месяца, следующего за месяцем завершения командировки или выполнения соответствующего хозяйственного поручения, если обязанность подать отчет возникла согласно пп. 170.9.4 НКУ.
В этот же срок сотрудник должен предоставить подтверждающие документы, вернуть неиспользованные средства или получить компенсацию собственных расходов.
Если банк списал средства со счета позже, чем завершилась командировка или выполнение поручения, срок отчетности продлевается еще на один календарный месяц.
Как заполнять авансовый отчет?
Отчет составляет сотрудник или другое подотчетное лицо, получившее средства. После этого бухгалтер проверяет документ, проводит необходимые расчеты, а руководитель его утверждает.
Для оформления используют форму Отчета, утвержденную приказом Минфина № 841 в действующей редакции. При этом документ должен соответствовать общим требованиям к первичным документам, определенным ст. 9 Закона Украины № 996-XIV «О бухгалтерском учете и финансовой отчетности в Украине». В частности, он должен содержать название и дату, описание и объем хозяйственной операции, единицу ее измерения, а также данные для идентификации ответственных лиц.
К отчету прилагают документы, подтверждающие понесенные расходы. В зависимости от проведенной операции это могут быть:
- фискальные чеки и квитанции;
- счета, накладные и акты;
- проездные документы и электронные билеты;
- документы на проживание;
- квитанции о проведении платежа;
- ТТН и другие документы, связанные с перевозкой.
На основании этого бухгалтер проверяет обоснованность расходов и определяет, можно ли отразить их в бухгалтерском учете.
Как вернуть неиспользованные средства и получить возмещение перерасхода?
После проверки документов бухгалтер определяет фактическую сумму расходов и сравнивает ее с полученным авансом. Если сотрудник использовал меньше, чем получил, остаток необходимо вернуть предприятию. Для безналичных средств это может быть зачисление на банковский счет лица, выдавшего средства, а для наличных — возврат в кассу в установленном порядке.
Если же подтвержденные расходы превысили полученный аванс, предприятие возмещает сотруднику сумму перерасхода после проверки и утверждения отчета.
Отдельная ситуация — когда сотрудник потратил свои деньги на нужды предприятия. В таком случае авансовый отчет о расходовании личных средств может быть основанием для возмещения понесенных расходов при наличии подтверждающих документов.
Можно ли подавать электронный авансовый отчет?
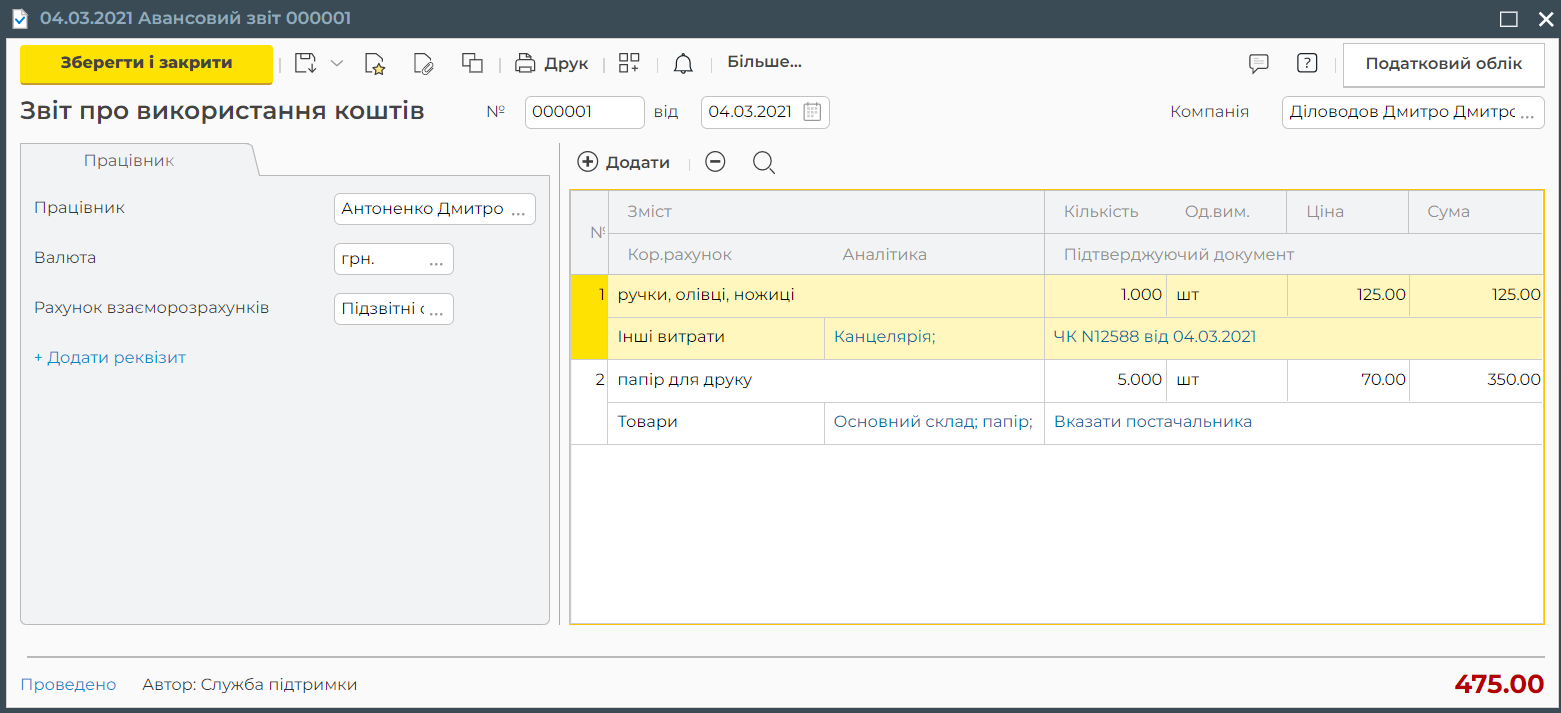
Отчет об использовании средств можно оформлять в электронной форме. Это удобно для предприятий, сотрудники которых часто бывают в командировках или работают дистанционно: не нужно печатать документы и передавать их бухгалтеру на бумаге.
Сформировать АО можно, в частности, в Dilovod. В программе есть отдельный раздел для авансовых отчетов, где удобно указать сотрудника, сумму расходов и отразить расчеты по подотчетным средствам. Это помогает бухгалтеру быстрее оформить документ и контролировать, сколько средств сотрудник получил, потратил и должен вернуть. Пример заполнения авансового отчета представлен на изображении.
Для электронного отчета важно, чтобы документ был оформлен надлежащим образом. Для этого используется КЭП — квалифицированная электронная подпись, которая подтверждает, кто именно подписал документ.
Какие ошибки допускают при оформлении документа?
Чаще всего проблемы возникают из-за отсутствия подтверждающих документов, ошибок в суммах, несвоевременного возврата остатка или неправильного определения случаев, когда отчет необходимо предоставлять.
Само по себе несвоевременное представление АО не предусматривает отдельного фиксированного штрафа. Налоговые последствия возникают, если сотрудник не вернул подотчетные средства в установленный срок. В таком случае сумма включается в его налогооблагаемый доход и облагается НДФЛ и военным сбором.
Поэтому важно контролировать не только оформление отчета, но и возврат остатка и наличие подтверждающих документов.
Заключение
Когда все операции с подотчетными средствами оформлены вовремя, бухгалтеру проще вести учет, а предприятию — контролировать расчеты с сотрудниками и избегать налоговых рисков.
Автоматизировать этот процесс можно в Dilovod: программа помогает формировать авансовые отчеты, отражать расходы и контролировать расчеты с подотчетными лицами в одной среде. Это особенно удобно для компаний, где таких операций много или сотрудники регулярно работают вне офиса.